
روزي موراي ويست*
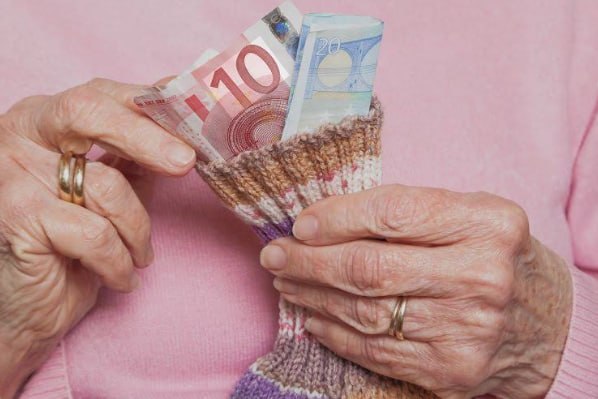
يحلم كثير من الأشخاص بالتقاعد المبكر والابتعاد عن ضغوط العمل اليومية، من أجل التفرغ للعائلة والهوايات والاستمتاع بمزيد من الحرية الشخصية، إلا أن تحقيق هذا الحلم يتطلب تخطيطاً مالياً دقيقاً وقدرة كبيرة على الادخار والاستثمار.
ومع ارتفاع تكاليف المعيشة وتأثير التضخم على قيمة الأموال، أصبح الوصول إلى التقاعد قبل السن التقليدي تحدياً مالياً يحتاج إلى استراتيجية واضحة، إذ إن أي نقص في التخطيط قد يؤدي إلى استنزاف المدخرات والاضطرار إلى العودة للعمل مرة أخرى.
التقاعد المبكر.. حلم يحتاج إلى حسابات دقيقة
قبل اتخاذ قرار التقاعد، يحتاج الشخص إلى تحديد مقدار المال الذي سيحتاجه للحفاظ على مستوى المعيشة الذي يريده بعد انتهاء حياته الوظيفية.
وتشير تقديرات مالية إلى أن الفرد يحتاج إلى دخل سنوي يضمن له حياة مستقرة تشمل المصاريف الأساسية وبعض الأنشطة الإضافية، مع ضرورة مراعاة أن هذه الاحتياجات سترتفع مستقبلاً بسبب التضخم.
ويؤكد خبراء الاستثمار أن إبقاء المدخرات ضمن أدوات استثمارية مثل الأسهم والسندات يمكن أن يساعد على تحقيق عوائد مالية تسهم في الحفاظ على قيمة رأس المال خلال سنوات التقاعد الطويلة.
التقاعد عند سن 45 عاماً.. الخيار الأصعب
يُعد التقاعد في عمر 45 عاماً من أكثر الخيارات طموحاً، إذ يحتاج الشخص إلى بناء ثروة مالية كبيرة تكفي لتغطية احتياجاته لعدة عقود.
ويرى خبراء المال أن هذا الهدف قد يكون صعب التحقيق بالنسبة لمن يعتمد على راتب متوسط، إلا إذا تمكن من تحقيق معدلات ادخار مرتفعة جداً أو حصل على مصادر مالية إضافية مثل الميراث أو عوائد استثمارية كبيرة.
كما أن الشخص الذي يتقاعد في هذا العمر يحتاج إلى ضمان استمرار أمواله لفترة طويلة، لذلك ينصح المستشارون الماليون بوضع خطط تأخذ في الاعتبار إمكانية استمرار الحياة حتى سن 100 عاماً لتجنب مخاطر نفاد المدخرات.
الشباب يملكون أهم عامل الوقت
تُظهر الحسابات المالية أن البدء المبكر بالادخار يمنح الأشخاص فرصة أكبر لتحقيق أهدافهم، إذ إن بناء الثروة تدريجياً عبر سنوات طويلة يمكن أن يكون أكثر فعالية من محاولة جمع مبالغ كبيرة خلال فترة قصيرة.
وتوضح التقديرات أن الشخص البالغ من العمر 25 عاماً والذي يرغب في التقاعد المبكر يحتاج إلى الالتزام بمعدلات ادخار شهرية مرتفعة لتحقيق هذا الهدف، مع الاستفادة من مساهمات أصحاب العمل والمزايا الضريبية المرتبطة ببعض أنظمة التقاعد.
التقاعد عند سن 50 عاماً.. مرحلة تتطلب انضباطاً أكبر
يعتبر التقاعد في سن الخمسين أكثر واقعية من التقاعد في عمر 45 عاماً، لكنه لا يزال يتطلب بناء محفظة مالية قوية قادرة على توفير دخل مستمر لفترة طويلة.
ويحتاج الأشخاص الذين يخططون للتقاعد في هذا العمر إلى الجمع بين صناديق التقاعد والمدخرات الشخصية، خصوصاً لتغطية السنوات التي تسبق الوصول إلى بعض الاستحقاقات التقاعدية.
55 عاماً.. العمر الأكثر شيوعاً للتقاعد المبكر
يُعد عمر 55 عاماً هدفاً شائعاً لدى الكثير من الراغبين في ترك العمل مبكراً، باعتباره نقطة وسط بين التقاعد التقليدي والتقاعد المبكر جداً.
وتشير التقديرات إلى أن الوصول إلى هذا العمر يحتاج إلى خطة ادخار طويلة الأمد، مع التركيز على بناء صندوق مالي قادر على تغطية النفقات المستقبلية وتحقيق الاستقرار بعد انتهاء العمل.
التقاعد عند سن 60 عاماً.. الخيار الأكثر قابلية للتحقيق
بالنسبة لمن لم يبدأوا الادخار بشكل مبكر، فإن التقاعد في عمر 60 عاماً يمثل خياراً أكثر واقعية، لكنه لا يزال يتطلب التزاماً مالياً خلال سنوات العمل السابقة.
وينصح الخبراء بالتركيز على مساهمات صناديق التقاعد، كونها توفر مزايا إضافية مثل الإعفاءات الضريبية ومساهمات أصحاب العمل، مما يساعد على زيادة حجم المدخرات النهائية.
الاستقرار المالي يبدأ قبل سنوات من التقاعد
ويجمع الخبراء على أن التقاعد المبكر لا يعتمد فقط على حجم الدخل، بل على طريقة إدارة الأموال والقدرة على الادخار والاستثمار بانتظام.
فالوقت يمثل العامل الأهم في بناء الثروة، وكلما بدأ الشخص مبكراً في التخطيط المالي، زادت فرصه في تحقيق هدفه والوصول إلى مرحلة التقاعد دون ضغوط مالية.
وفي النهاية، يبقى التقاعد المبكر قراراً يحتاج إلى أكثر من مجرد الرغبة في ترك العمل، فهو مشروع مالي طويل الأمد يعتمد على التخطيط والانضباط والاستعداد للمستقبل.
*ديلي ميل
س ع
أضف تعليقاً