
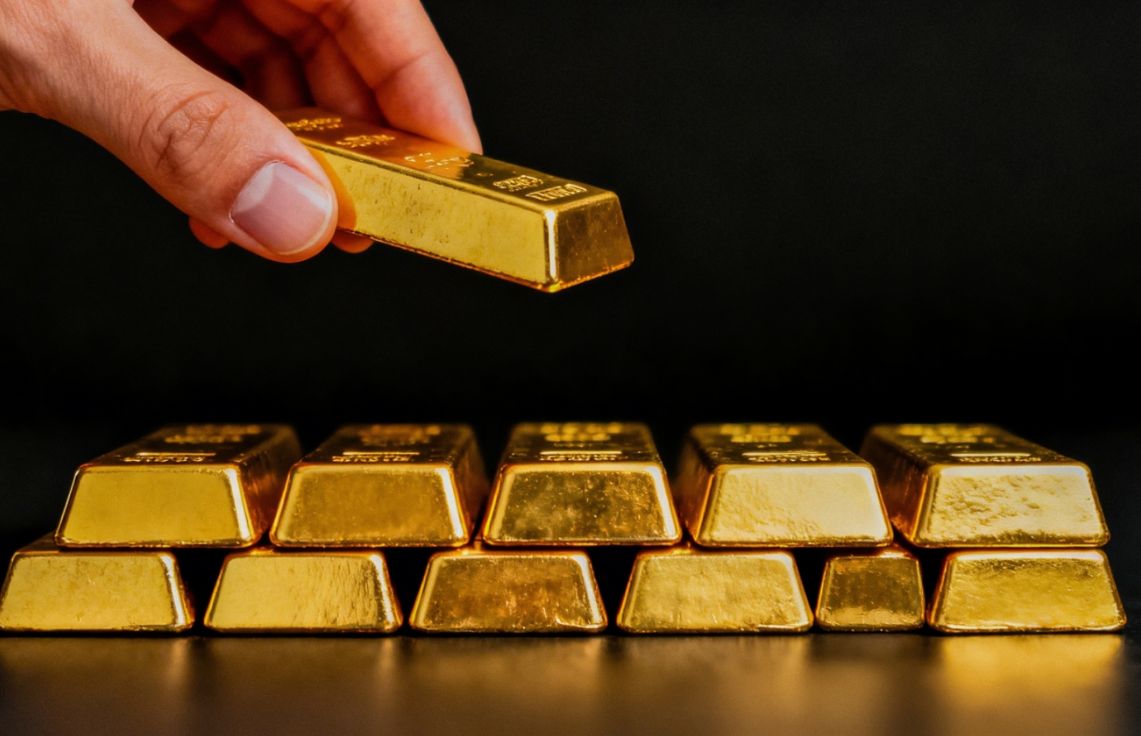
تشهد أسعار المعادن النفيسة ارتفاعاً ملحوظاً خلال الفترة الماضية، في تطور يعزوه محللون إلى تزايد مخاوف المستثمرين من ارتفاع الديون الحكومية والعجز المالي، وتراجع القوة الشرائية للعملات الورقية، وسط تساؤلات بشأن مدى استمرار هذه الظاهرة وانعكاساتها على السياسات الاقتصادية العالمية.
وبحسب تحليل نشرته مؤسسة بروكينغز ، وترجمته وكالة النبأ، فإن ما يُعرف بـتجارة تخفيض قيمة العملة أصبح أحد التفسيرات المطروحة للارتفاع الحاد في أسعار الذهب والفضة والبلاتين، إذ يتجه المستثمرون إلى الأصول المادية باعتبارها وسيلة للتحوط من المخاطر المرتبطة بالسياسات المالية والنقدية.
ويشير التحليل إلى أن ارتفاع الدين العام واتساع العجز في الموازنات الحكومية يعززان المخاوف من لجوء الحكومات إلى سياسات قد تؤدي إلى زيادة التضخم، بما يضعف قيمة العملات والأصول المالية المقومة بها، ويزيد جاذبية المعادن النفيسة بوصفها ملاذات آمنة لحماية المدخرات.
ووفقاً للتحليل، ارتفع سعر الذهب بأكثر من 60% منذ بداية عام 2025، فيما صعدت الفضة بأكثر من 110%، والبلاتين بنحو 90%، على الرغم من التراجعات التي شهدتها الأسعار لاحقاً. ويشير تزامن هذه التحركات مع أحداث جيوسياسية واجتماعات للاحتياطي الفيدرالي الأمريكي إلى وجود عوامل اقتصادية أوسع من مجرد المضاربات في الأسواق.
الديون الحكومية وعوائد السندات
ويُظهر تحليل أسواق السندات أن ارتفاع العوائد طويلة الأجل مقارنة بالعوائد قصيرة الأجل قد يعكس مطالبة المستثمرين بتعويضات أكبر مقابل الاحتفاظ بالديون الحكومية لفترات طويلة، في ظل تزايد المخاوف بشأن استدامة المالية العامة.
وقد تزامنت تحركات أسعار المعادن النفيسة مع أحداث اقتصادية وسياسية بارزة، من بينها إعلان إدارة الرئيس الأمريكي دونالد ترامب فرض تعريفات جمركية متبادلة في نيسان 2025، وخطاب رئيسي في ندوة جاكسون هول في آب من العام نفسه، فضلاً عن تطورات لاحقة في السياسة النقدية الأمريكية.
ويشير التحليل إلى أن ارتفاع عوائد السندات طويلة الأجل لا يرتبط بالضرورة بتوقعات التضخم وحدها، بل قد يعكس أيضاً تراجع ثقة الأسواق بقدرة الحكومات على ضبط الإنفاق والديون، إلى جانب المخاوف من تأثير الاعتبارات المالية في استقلالية السياسة النقدية.
هل تقود البنوك المركزية ارتفاع الذهب؟
وفيما يتعلق بالفرضية القائلة إن البنوك المركزية الأجنبية تقف وراء الارتفاع الحاد في أسعار الذهب، يوضح التحليل أن هذه المؤسسات واصلت شراء المعدن الأصفر وتنويع احتياطياتها، ولا سيما بعد تجميد جزء من الاحتياطيات الروسية في أعقاب الحرب الروسية الأوكرانية.
لكن مشتريات البنوك المركزية، وفقاً للتحليل، ظلت إيجابية ومستقرة نسبياً منذ شباط 2022، وهو ما لا يقدم دليلاً كافياً على أنها السبب المباشر وراء القفزات الأخيرة في الأسعار.
وبناءً على ذلك، يرجح التحليل أن تكون موجة الارتفاع مدفوعة بدرجة أكبر بتحركات المستثمرين في الأسواق، في ظل المخاوف بشأن الديون الحكومية والقوة الشرائية للعملات، وليس فقط بعمليات إعادة توزيع الاحتياطيات الرسمية.
الدولار ومخاوف تراجع قيمة العملات
ومن التساؤلات التي يطرحها التحليل أن ارتفاع أسعار المعادن النفيسة لم يترافق مع تراجع واضح ومستمر في القيمة الإجمالية المرجحة بالتجارة للدولار الأمريكي، وهو ما يبدو للوهلة الأولى متعارضاً مع فرضية تراجع الثقة بالعملة الأمريكية.
غير أن التحليل يرى أن هذا العامل لا ينفي الفرضية، لأن المخاوف المرتبطة بالديون والضغوط المالية لا تقتصر على الولايات المتحدة، بل تمتد إلى اقتصادات متقدمة أخرى، في ظل ارتفاع عوائد السندات الحكومية في عدد من الدول الأوروبية، بينها فرنسا وإيطاليا.
وبالتالي، قد يتجه المستثمرون إلى الذهب والمعادن النفيسة للتحوط من مخاطر العملات الورقية عموماً، وليس الدولار وحده، فيما يمكن أن تستفيد العملات الصادرة عن دول تتمتع بمستويات أقل من الديون، مثل سويسرا والسويد، من تزايد المخاوف بشأن الاستدامة المالية.
تحديات أمام تفسير ارتفاع الأسعار
ورغم أن فرضية تجارة تخفيض قيمة العملة تقدم تفسيراً محتملاً لارتفاع أسعار المعادن النفيسة، فإنها لا تزال تواجه تساؤلات تتعلق بمدى انعكاس هذه المخاوف على توقعات التضخم والعوائد الحقيقية.
ويشير التحليل إلى أن أسواق التضخم لم تعكس حتى الآن بصورة واضحة حجم المخاوف التي قد توحي بها تحركات الذهب، إلا أن ذلك لا يعني بالضرورة غياب المخاطر، إذ يمكن أن تظهر علاوات المخاطرة في العوائد الحقيقية للسندات بدلاً من توقعات التضخم.
كما يصعب على النماذج الاقتصادية المتداولة التمييز بصورة حاسمة بين ارتفاع العوائد نتيجة توقع تشديد السياسة النقدية، وبين ارتفاعها بسبب مطالبة المستثمرين بتعويض إضافي عن المخاطر المرتبطة بالديون الحكومية.
ويخلص التحليل إلى أن الارتفاع السريع في أسعار المعادن النفيسة قد يمثل مؤشراً على تنامي قلق الأسواق إزاء المسار المالي للحكومات، وتزايد الحاجة إلى سياسات مالية أكثر انضباطاً.
ويؤكد أن استمرار هذه الظاهرة سيبقى مرتبطاً بتطورات الديون الحكومية والسياسات النقدية وثقة المستثمرين، في وقت لا تزال فيه العلاقة بين أسعار المعادن النفيسة وتوقعات التضخم والمخاطر المالية بحاجة إلى مزيد من الدراسة.
س ع
أضف تعليقاً